Antes de pagar una academia, el argumento que más pesa siempre es el mismo: la captura de una cuenta con una curva subiendo de izquierda a derecha. A eso lo llaman track record, y casi nunca lo es. Audito ese documento por encargo de alumnos que están a punto de firmar, y casi siempre el problema no es que sea falso: es que no dice lo que el alumno cree que dice. Esto es lo que miro, en orden, y con las cuentas delante.
Qué es un track record y qué no lo es
Un track record es el historial completo de operaciones de una cuenta real: fecha y hora de entrada y de salida, instrumento, tamaño de la posición, comisiones y saldo después de cada operación. Completo quiere decir sin huecos, con las perdedoras dentro y con los meses malos incluidos.
Lo que me enseñan es otra cosa: una imagen de la curva de capital, una cifra anual y tres pantallazos de operaciones ganadoras. Eso no es un historial, es un cartel. Un historial se puede recalcular; un cartel solo se puede creer.
La diferencia es práctica. Con el historial exportado por el bróker puedes rehacer la rentabilidad, contar las operaciones y medir la caída máxima. Con una captura no puedes hacer ninguna de las tres, y son justo las tres que deciden si ese curso te conviene.
El ingreso escondido que infla el porcentaje
En marzo me senté a la mesa de la cocina de Javier, que lleva un taller de chapa en Barakaldo y llevaba dos meses ahorrando para un programa de 2.400 euros. Había impreso el historial del formador: cuarenta y un folios grapados, el rotulador amarillo ya gastado en los márgenes y una cafetera italiana silbando al fondo mientras hablábamos. Él no venía a que se lo revisara, venía a que se lo confirmara.
La cuenta abría el año con 10.000 euros y lo cerraba con 18.000. La academia lo vendía como un 80 % anual y, en apariencia, la resta cuadra: 18.000 menos 10.000 son 8.000 euros de beneficio.
En la página 23 había una línea que no era una operación: un ingreso de 5.000 euros fechado en julio. Con ese dato la cuenta cambia de sitio. El beneficio real es 18.000 − 10.000 − 5.000 = 3.000 euros; sobre los 10.000 de partida, un 30 %. Y si ponderas el capital que estuvo trabajando de verdad, 10.000 euros durante seis meses y 15.000 los otros seis, la media del año es 12.500 y el rendimiento baja al 24 %, porque 3.000 entre 12.500 es 0,24. Del 80 % del cartel al 24 % real sin que nadie haya escrito un solo número falso.
Y había algo peor: seis operaciones fechadas en domingo por la mañana, con el mercado de divisas cerrado desde la noche del viernes. Javier miró ese folio un rato largo, dobló el taco por la mitad y dijo que prefería seguir ahorrando. No pagó el curso.
Un track record sin caída máxima está a medias
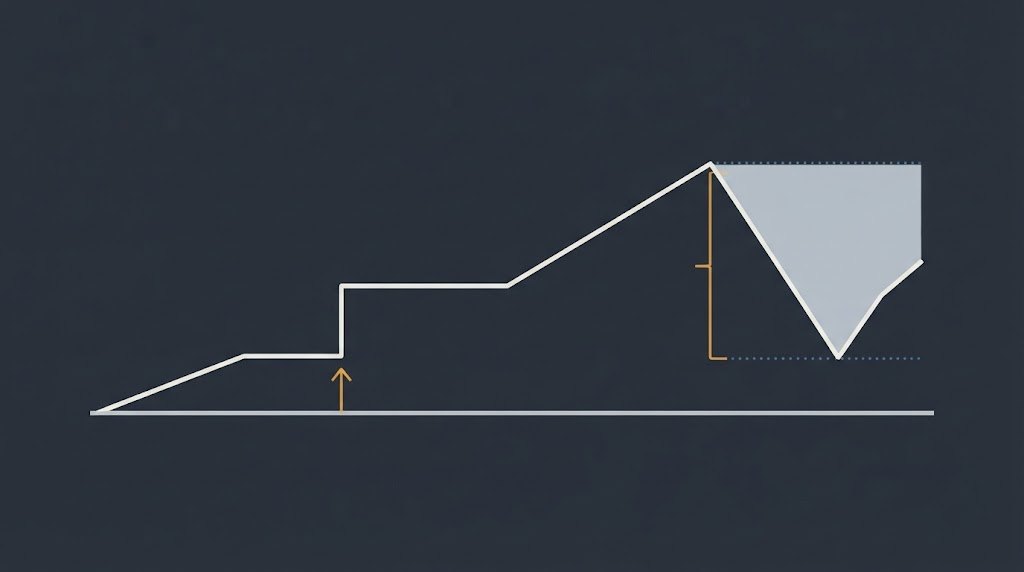
La rentabilidad sola no describe una estrategia: describe un resultado. El dato que va pegado a ella es la caída máxima, es decir, cuánto llegó a perder esa cuenta desde su punto más alto hasta el más bajo.
Ponle números y se ve solo. Una cuenta que cayó un 45 % desde su máximo necesita subir después un 81,8 % solo para volver adonde estaba: si de 100 bajas a 55, 100 dividido entre 55 da 1,818. La comprobación es inmediata: 55 × 1,818 = 99,99, o sea los 100 de partida. Esa subida no es una ganancia, es la reparación del agujero.
Y detrás viene la pregunta que nadie se hace en frío: ¿habrías seguido a ese formador el mes en que su cuenta marcaba un 45 % abajo? Si la respuesta honesta es que no, su rentabilidad no es la tuya: te habrías bajado en mitad del bache, con la caída y sin la recuperación.
Cuántas operaciones hacen falta para que una racha sea un sistema
El porcentaje de acierto es el dato que más se enseña y el que peor aguanta solo. Lo que le falta siempre es el denominador: sobre cuántas operaciones se ha calculado.
Fíjate en lo pequeña que es la ventaja cuando hay pocas. En 40 operaciones, un sistema con un 55 % de acierto da 22 aciertos, y una moneda al aire da 20. Dos operaciones de diferencia. Dos. Cualquiera saca dos operaciones al azar en un trimestre sin tener nada entre manos.
Esa misma ventaja sobre 400 operaciones da 220 aciertos frente a 200: veinte de diferencia, y eso ya parece una señal y no una racha. Por eso mi primera pregunta nunca es cuánto acierta, sino sobre cuántas.
Las comisiones no salen en la curva
La curva que te enseñan suele venir del beneficio bruto. Lo que se queda por el camino es el coste de operar, y en estrategias de muchas entradas eso no es un detalle: es la partida más grande del año.
Cuenta sencilla. Trescientas operaciones al año con 7 euros de coste por la ida y la vuelta, entre comisión y horquilla, son 2.100 euros. En una cuenta de 10.000 euros eso son 21 puntos de rentabilidad que desaparecen. Si el beneficio bruto del año fue de 2.800 euros, el neto se queda en 700: del 28 % que anuncia el cartel, a tu bolsillo llega un 7 %.
Por eso pido el historial con la columna de comisiones incluida. Si no aparece, el número que te enseñan no es el dinero que habría llegado a tu cuenta, y esa diferencia la pagas tú.
Lo que pido antes de que alguien firme
Mi lista es corta y no ha cambiado en años. Primero, el historial completo exportado por el bróker, en un archivo, no en capturas: si solo existen imágenes, no hay nada que auditar. Segundo, los movimientos de caja aparte de las operaciones, que es donde salen los ingresos y las retiradas que mueven la curva sin que nadie gane un euro. Tercero, el periodo entero y seguido, con sus meses en rojo dentro; un track record que arranca justo después de una mala racha está eligiendo su propio punto de partida.
Y una comprobación de sentido común que resuelve muchas conversaciones en dos minutos. Si alguien compone un 10 % mensual, 1,10 elevado a doce es 3,138, así que 10.000 euros se convierten en 31.384 en un año. En tres años, 1,10 elevado a treinta y seis son casi 31 veces el capital: 309.127 euros. Quien tiene de verdad esa curva no necesita venderte un curso de 2.400 euros ni dedicar sus tardes a grabar seminarios.
Preguntas frecuentes
¿Vale un historial de cuenta demo o de cuenta de fondeo? Como muestra de disciplina, algo dice; como prueba de rentabilidad, no. En demo no hay dinero propio delante, que es lo que cambia el pulso al cerrar una pérdida. En las cuentas de fondeo el saldo tampoco es capital suyo: el historial cuenta cómo opera esa persona, no cuánto dinero propio ha tenido nunca en riesgo. Si el único que existe es de demo o de fondeo, no compares su rentabilidad con la de una cuenta real.
Me enseña «+180 R» en lugar de un porcentaje, ¿es mejor dato? Es un dato distinto y, sin una pieza, está incompleto. Una R es lo que esa persona arriesga en cada operación, así que el número solo no significa nada: 180 R arriesgando un 0,25 % del capital por operación son 45 puntos de rentabilidad, no 180. Pregunta cuánto vale su R antes de impresionarte.
¿Y si el historial está verificado por un tercero? Depende de qué haya verificado. Lo habitual es que el verificador confirme que esas operaciones existieron en ese bróker, que ya es bastante más que una captura. Lo que no suele confirmar es que el capital fuera propio, ni que el periodo mostrado sea el único que existe. Pregunta por el alcance de la verificación, no solo por el sello.
Puntos clave
- Un track record es el historial completo exportado por el bróker; una captura de la curva es solo un cartel.
- Separa los ingresos de los beneficios: 10.000 que acaban en 18.000 con 5.000 metidos por el camino no son un 80 %, son un 30 %, y ponderando el capital, un 24 %.
- Exige la caída máxima: tras perder un 45 % hace falta subir un 81,8 % solo para volver al punto de partida.
- Pregunta sobre cuántas operaciones: en 40, un 55 % de acierto le saca solo dos operaciones a una moneda al aire.
- Descuenta el coste de operar: 300 operaciones a 7 euros son 2.100, y en una cuenta de 10.000 se comen 21 puntos de rentabilidad.